
money
現代における「資産形成」の考え方

こんにちは、〈暮らしとお金の相談窓口〉として活動する冨士野喜子です。
前回(第1回「あなたに合った方法を見つけましょう!」)では、資産形成の基本についてお伝えしました。今回は、実際に資産形成を始める時に「気をつけておきたいポイント」と資産運用の効果や自分にあった商品の選び方をご紹介します。
資産運用のリスクとリターン
リスクってなに?
まずは、誤解しがちな「資産形成におけるリスク」について学習しておきましょう。リスクとは、「リターン(収益)の振れ幅」の事であり、一般的な意味合いの「危険性」とは少し異なります。振れ幅が大きい商品は、リターンが多くなる可能性もある一方、下落局面では、大きく値が下がることもある、ということです。
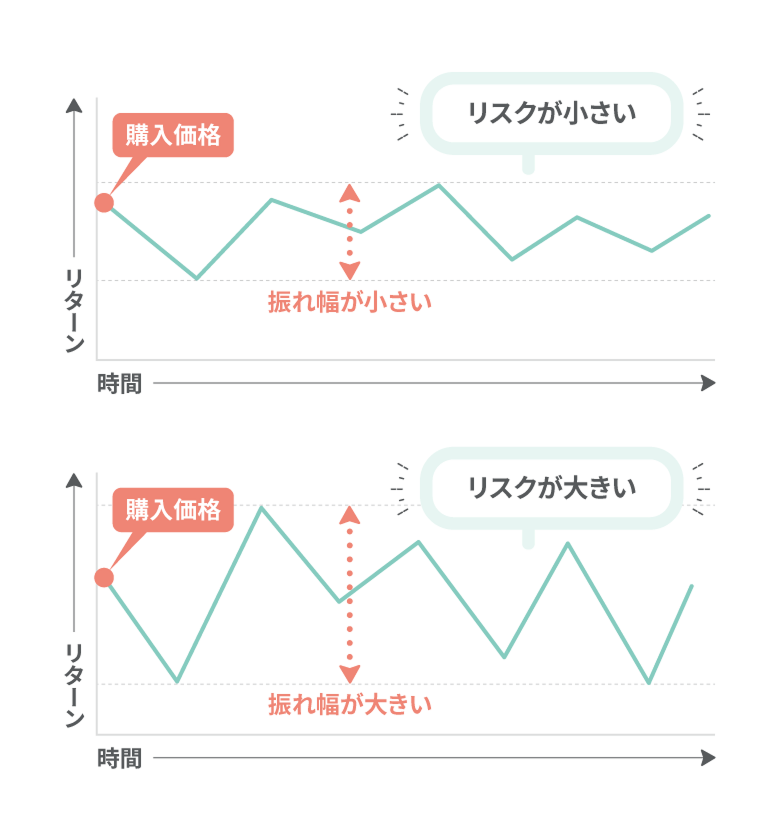
リスクとリターンの関係~ハイリスク、ハイリターンって?
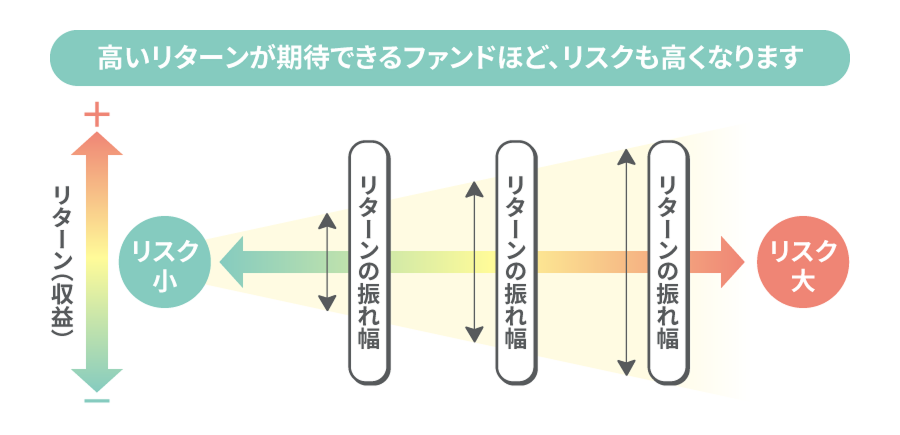
リターン(収益)が高く、リスクが低い商品があれば良いのですが、そのような「ローリスク・ハイリターン」の商品は残念ながら存在しません。リスクとリターンは比例の関係です。リスクを低く抑えると、リターンは低くなり、リターンを求めると、リスクも高まります。
リスクが高いからといって、必ず高いリターンが得られるとも限りません。実際のリターンは、その時々の金融市場によって変化しますが、商品選びの際には「この商品は、どの分類になる?」とチェックしてみることをおすすめします。
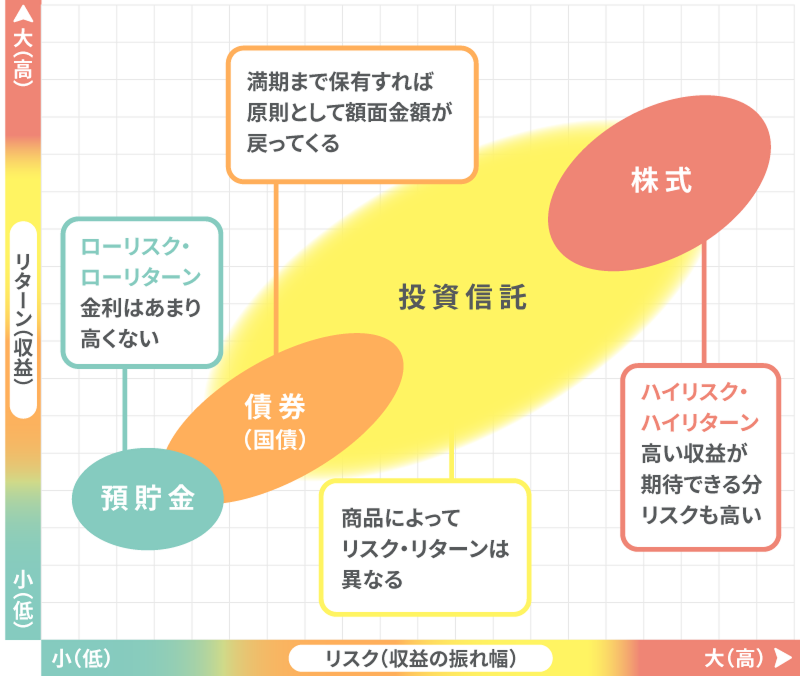
※これは一般的なリスク・リターンのイメージであり、必ずしもこのイメージ通りであるとは限りません。
リスクとの付き合い方
金融商品にはどんなリスクがあるかを具体的に知っておくと、価格が変動しても要因が分かるため、焦ったり不安になったりすることが少なくなりますし、売買の時期を選択しやすくなります。
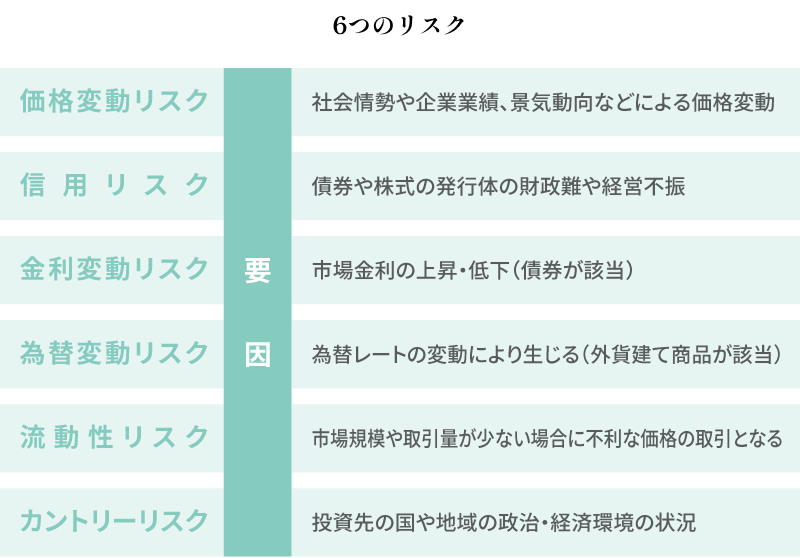
リスク軽減の3つのポイント
投資でリスクは避けて通れませんが、軽減する方法はあります。それが、「長期」「分散」「積立」です。数カ月や1年で考えるのではなく、10年などの長いスパンで考えて投資をする「長期投資」。また、保有する商品が株式のみなど1つに偏るのではなく、値動きの異なる複数の資産を組み合わせ、地域や通貨も分けてバランスよく資産を配分する「分散投資」。そして、1度にまとめて購入するのではなく、毎月一定額ずつ購入する「積立投資」。この3つを心がけ、ご自身でリスクを管理してみましょう。
お金に働いてもらおう
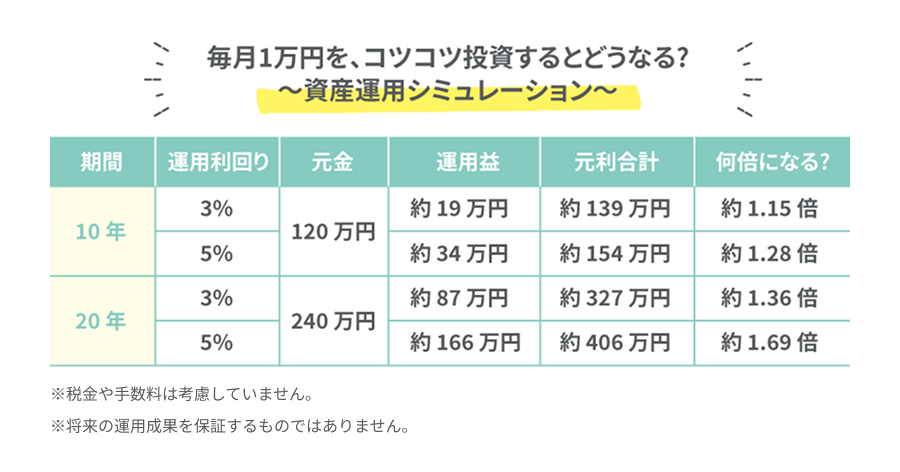
資産運用は、預貯金と異なり、将来の利益が必ず保証されているものではありません。しかし、先に述べましたが、リスクをコントロールすることはできます。毎月、少額でも運用期間が長くなればなるほど、収益が高くなり、価格変動時に資産がマイナスになってしまう可能性も低くなってきます。リスクについて理解し、できるだけ長く、コツコツ継続することが大切です。
ライフステージに合わせて、商品を組換えよう
ポートフォリオ運用とは?
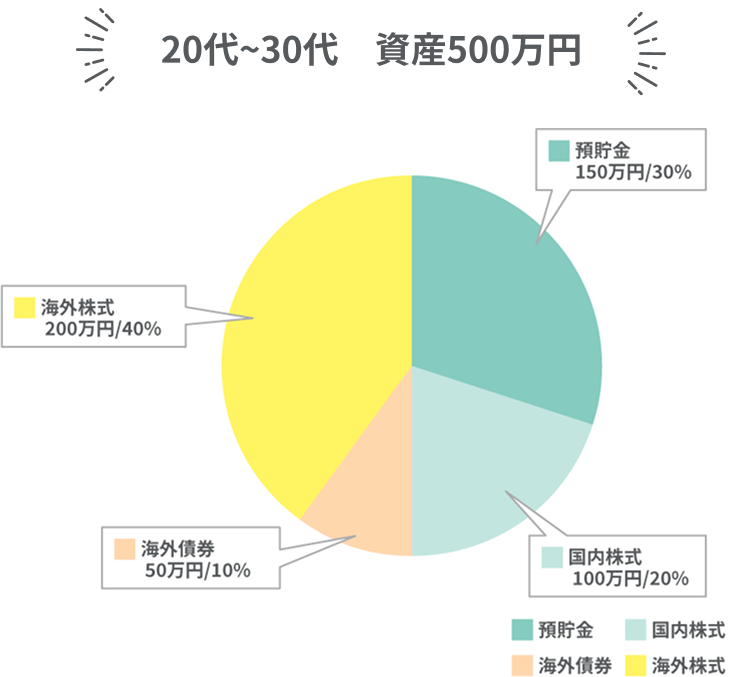
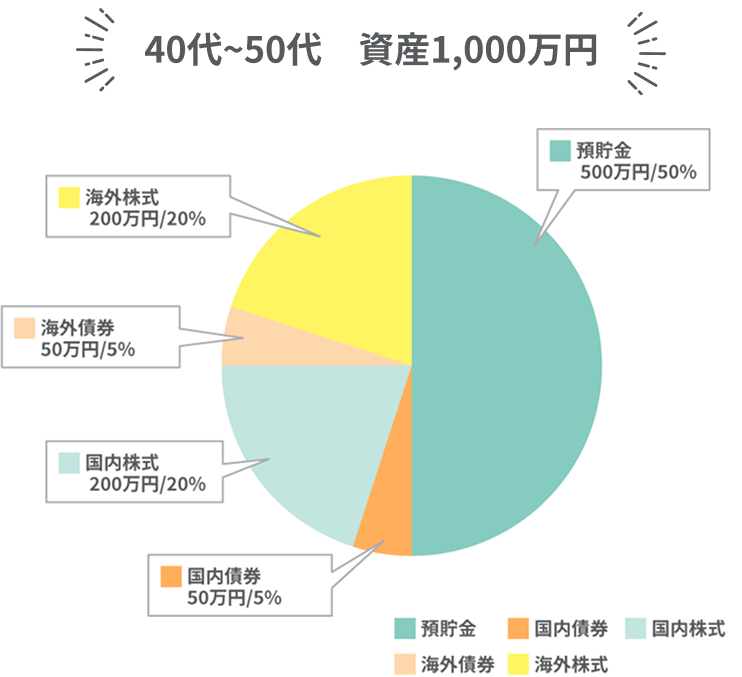
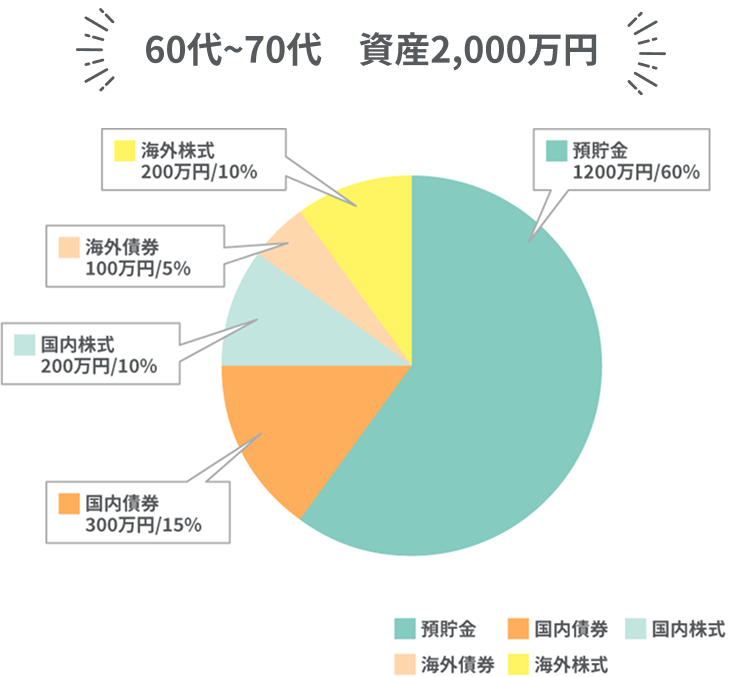
金融商品の組み合わせのことを「ポートフォリオ」と言います。積極的な資産形成ができる20代~30代、教育費や住宅費などで支出が多い40代~50代、退職金などまとまった資金が手元に入り、資産を取り崩していく60代以降では、リスク許容度が異なります。ライフステージに合わせて、金融商品の中身を見直ししていくと良いでしょう。

ふじのFP事務所代表

〈暮らしとお金の相談窓口〉として1000件以上のマネー相談を行う。また、J-FLEC認定アドバイザーとして、お子さまから大人の方まで幅広い世代に向けた金融教育講座の講師として活動。金融商品を取り扱わず、中立公平なご提案を心掛けています。【親切・丁寧・分かりやすく】がモットー。プライベートでは3児の母。
- ふじのFP事務所ホームページはこちら
- https://select-type.com/p/fujino-fpoffice_2012_/